


过去两年,英伟达股价是市场追踪AI交易的核心风向标。如今,这一角色已移交给一家评级为单B的新兴云计算公司的无担保债券。
本周,CoreWeave的2032年到期债券收益率一度突破16%,五年期信用违约互换(CDS)利差飙升至1117基点,隐含五年违约概率约63%。高盛在周末发布的信贷趋势报告中直言:CoreWeave已成为"市场的贝塔晴雨表",其债券吸引了股票和宏观市场投资者的广泛关注,信贷压力由此蔓延至整个数据中心生态系统。
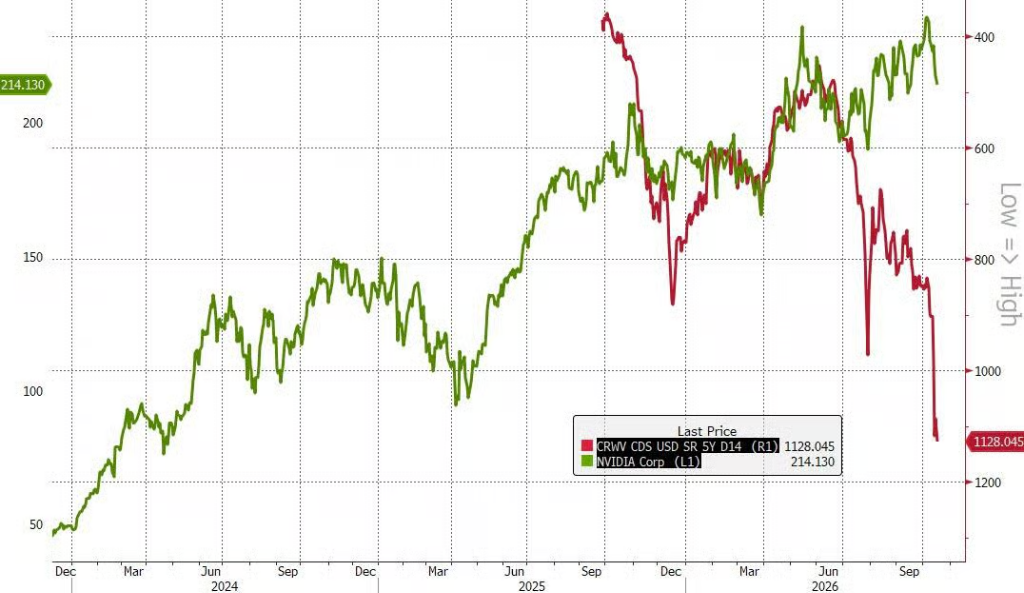
与此同时,瑞银桌面交易员Torsten Sippel独立得出相同结论,称CoreWeave已成为"AI交易的重要风向标",市场争论的焦点正从算力需求本身,转向AI基础设施扩张的经济性与融资可持续性。
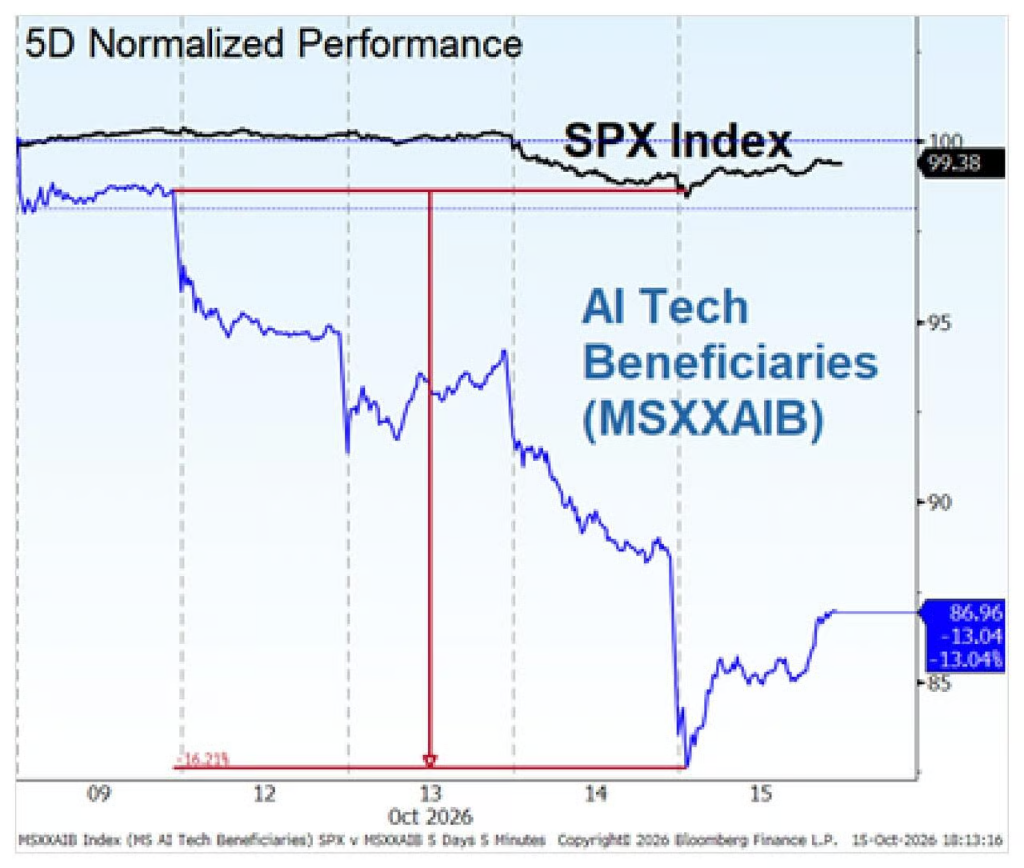
这场信贷动荡对权益市场造成直接冲击。摩根士丹利AI科技受益股篮子(MSXXAIB)本周录得2023年成立以来最大单周跌幅,下挫16.5%,同期标普500仅跌约2%。高盛新兴云计算股篮子(GSXUNEOC)单周重挫24.8%,自6月以来累计下跌44%。高盛已紧急安排跨资产电话会议,主持人头衔为"困境/AI债务交易主管"——一个一年前尚不存在的职位。
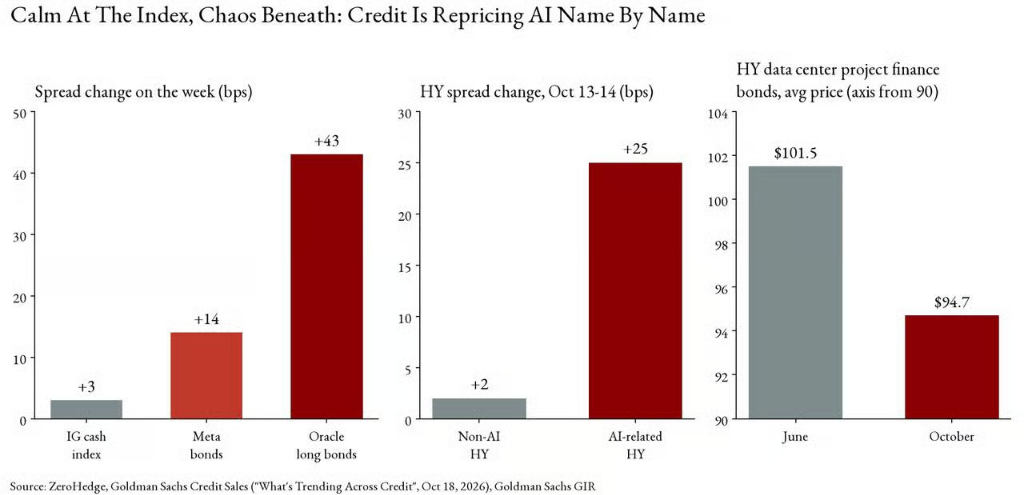
表面风平浪静,水下暗流汹涌
本周投资级信贷指数几乎未见波动——IG现金利差仅扩大约3个基点,IG100扩大约2个基点,IG基金周内继续净流入10.6亿美元,年初至今累计流入2406亿美元,较去年同期领先约1010亿美元。然而指数掩盖了结构性分裂。
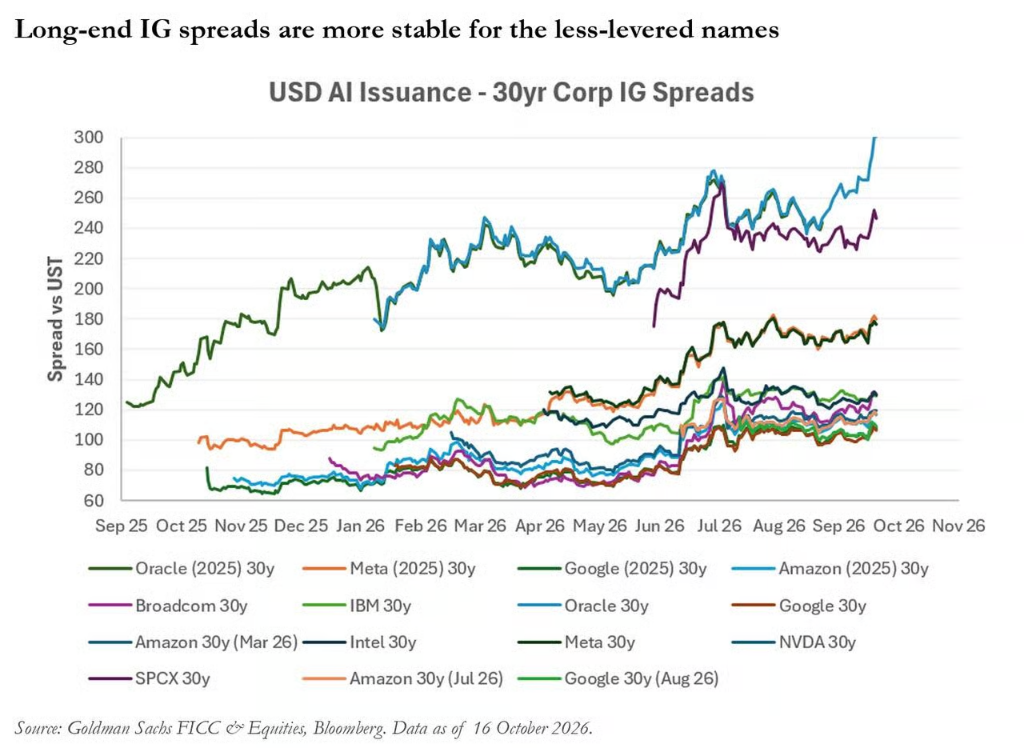
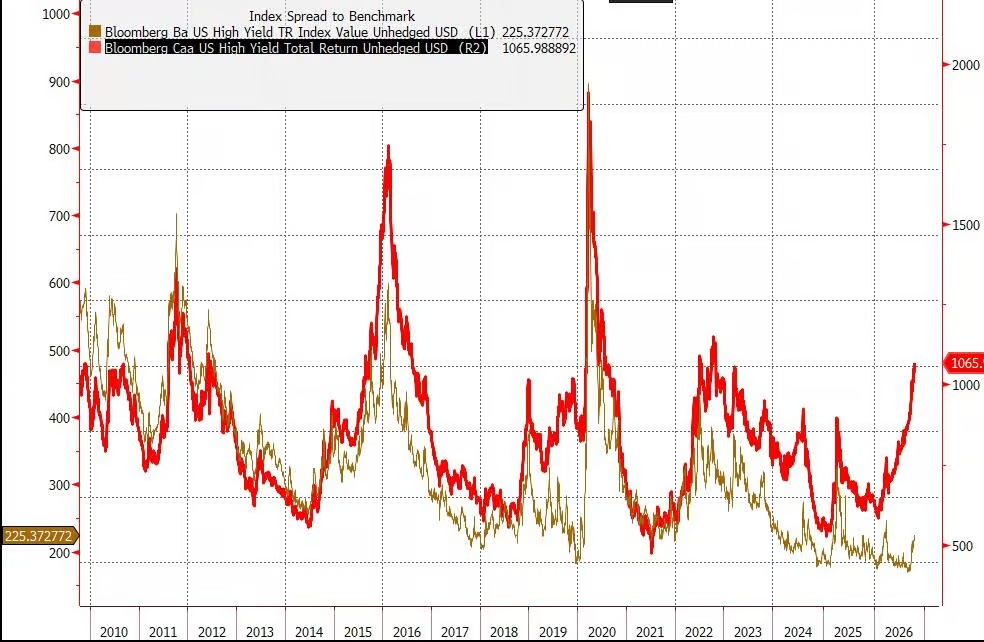
AI相关高收益信用利差在10月13日至14日两日间扩大25个基点,而非AI类信用仅扩大2个基点。Oracle长端债券利差扩大约43个基点至+320,明显跑输亚马逊和谷歌,其CDS扩大30至40个基点;TMT板块部分名称盘中利差波动幅达20至30个基点。高收益数据中心项目融资债券样本均价从6月的101.5美分跌至10月的94.7美分。CCC级利差本周突破1000个基点,摩根士丹利测算为1045个基点,创2023年以来新高,同期市场出现"明显的从CCC及压力名称向BB轮换"。
高盛的信贷估值数据揭示了内部分化的极端程度:美元投资级利差处于历史第9百分位,杠杆贷款处于第2百分位,而美元CCC利差高达1062个基点,处于历史第86百分位。高盛信贷桌对此的总结是:"资本并未消失,只是变得极具选择性。"
30.7倍对1.8倍:边际借款人的定价权
这场信贷分化的核心,在于AI基础设施扩张对资本市场的庞大依赖。据高盛全球投资研究(GIR)数据,今年美元投资级及高收益项目融资发行规模已突破1060亿美元,接近2025年370亿美元的三倍,且几乎全部用于数据中心建设。GIR预测,2027年全球项目融资发行规模将达3000亿美元,另有4200亿美元直接来自超大规模云厂商。
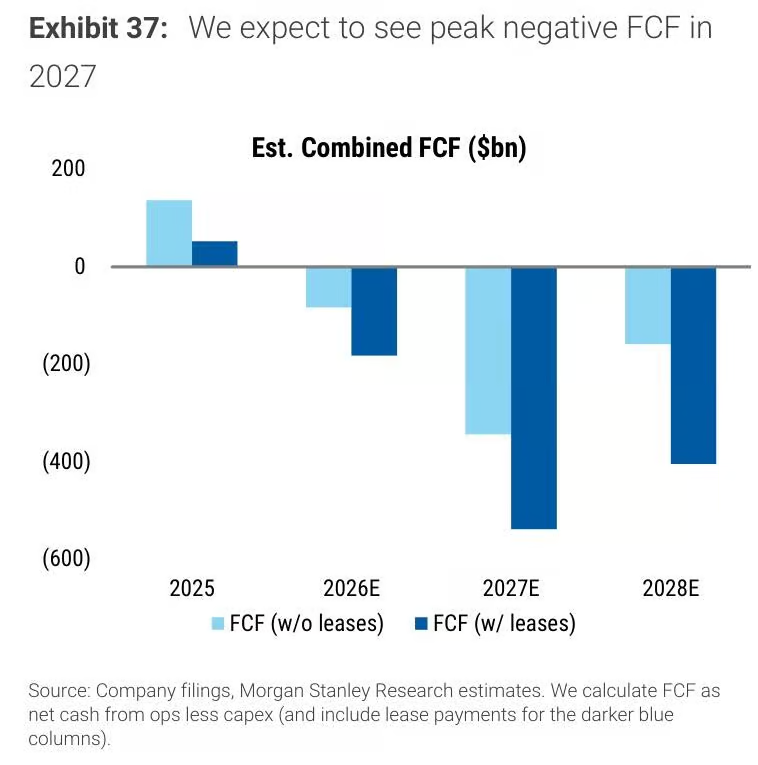
摩根士丹利对整体资金缺口进行了量化测算。据其报告《追踪AI的1.6万亿美元资金流向》,2027年超大规模云厂商及新兴云计算公司合计资本支出将达1.58万亿美元,其中1950亿美元以租赁方式融资(摩根士丹利称之为"合成资本支出"),另有1.118万亿美元租约已签署但尚未启动。摩根士丹利预计,超大规模云厂商与新兴云计算公司合并自由现金流将在2027年达到最负值,"若计入租赁付款,资金缺口将更大"。
数字背后是悬殊的融资能力差距。摩根士丹利的测算显示,四家AA级超大规模云厂商可以7%利率发行4000亿美元债券,利息覆盖倍数仍高达11.9倍;而Oracle与SpaceX以8.5%利率融资1200亿美元后,覆盖倍数从4.0倍骤降至1.8倍。新兴云计算公司更为脆弱——摩根士丹利指出,这些公司"几乎完全依赖债务发行为其资本支出雄心融资",CoreWeave资本支出规模达470亿美元,仍面临巨大的融资缺口。
正因如此,高盛的Alisha Pasi将核心问题定性为:"区分哪些公司能够为增长融资,哪些公司的增长本身依赖于融资窗口的持续开放。"CoreWeave是后者最典型的代表,这也是它成为晴雨表的根本原因。
连锁反应:从生命保险公司到对冲基金
信贷压力的传导路径已延伸至意想不到的角落。高盛信贷桌指出,"金融和保险类CDS本周被竞相买入,市场对这些主体在AI交易中的集中度敞口感到担忧"——这指向今年大幅增持AI数据中心债券的人寿保险公司和投资顾问群体。Oracle的CDS在上周六创下300个基点的历史新高,高盛策略师Michael Hartnett已建议客户在未来三至四周保持风险规避,重点关注Oracle CDS等指标的价格走势。
对冲基金层面,摩根士丹利Prime Brokerage观察到3个标准差的抛售,但AI主题仍占美国多空净敞口约40%,约95%的多空组合多头收益来自AI相关交易。瑞银显示,净敞口处于历史第30百分位,而总敞口高于第90百分位,"一旦盈亏压力持续,组合面临进一步去杠杆的脆弱性"。
债券市场在本周罕见地发挥了对冲功能。尽管核心CPI环比上涨0.33%一度将10年期美债收益率推升至5.30%上方,但收益率最终较周初下行约15个基点收于5.07%,"AI相关增长担忧和股市下跌的力量压倒了通胀冲击"。10月加息预期概率已跌至十几个百分点中段,高盛经济团队预计届时将暂停加息,12月再行加息。
多空之争:这是去泡沫还是去风险
并非所有人都持悲观立场。高盛的Mark Wilson认为市场钟摆已摆动过头,瑞银将本周定性为"去杠杆而非去风险",与此前Situational Awareness事件的展开方式相似。Phoenix Capital的Graham Summers认为,CoreWeave若最终破产,不过是"一场建设热潮的正常运作方式"——GPU实物资产不会凭空消失,超大规模云厂商"不需要15%成本的资金"。
然而,高盛的Pasi给出的或许是本周最具分量的判断:"问题不在于投资者是否仍愿意承担信用风险,而在于他们愿意持有哪些风险,以及愿意为此付出多高的价格。"高盛利率策略师David Curtin亦指出,当前压力"并非来自对投入资本回报率预期的压缩,更多来自融资成本与融资规模本身"。
从结构上看,摩根士丹利预计2027年的新增发行将向短久期、芯片抵押型资产支持证券转移——而这恰恰是高盛和摩根大通在Volta芯片贷款案例中拒绝以11%利率持仓的同类结构,为当前困境的深度提供了注脚。
下一个关注点
市场的下一批关键数据将密集到来。Meta将于10月21日提前一周发布财报,瑞银认为,其随后可能推进的债券发行或意在"赶在(融资竞争)人群前面"。微软将于10月28日公布财报,当天恰逢美联储议息会议。高盛利率策略师指出,商品交易顾问(CTA)目前仍持有约1.64亿美元DV01的国债空头,未来一个月在强劲反弹情景下存在650至1000万美元DV01的潜在回补空间。
Hartnett给出的终极长期指标则指向芯片价格:半导体价格若重拾涨势,对AI信贷属于利好;一旦出现回落,则意味着"AI信贷的进一步收紧、AI资本支出增速见顶,以及2027年名义GDP低于预期"。
当高盛将一家垃圾评级新兴云计算公司称为"市场的贝塔晴雨表",AI交易的本质已从股权故事转变为信贷故事。晴雨表的指针在哪里?在CoreWeave能够以非垃圾利率填补约350亿美元融资缺口之前,每一次AI反弹在信贷意义上都可能只是熊市反弹。
