


10月1日,美股夜盘芯片股集体拉升。
SOXL三倍做多半导体ETF大涨超9%,ARM上涨4%,AMD、英特尔涨幅超过3%,美光、SK海力士、博通、英伟达悉数收涨。
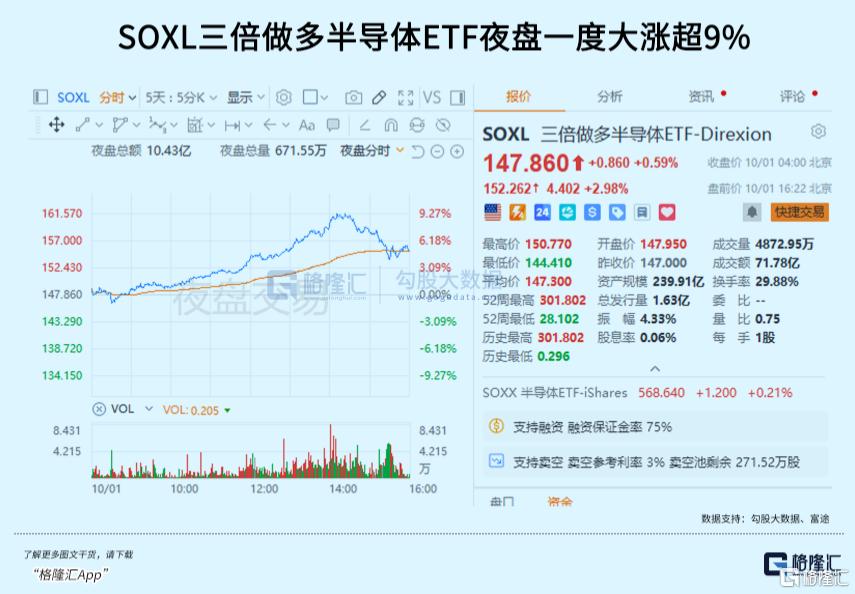
一时间,整条算力-存储链条同步向上,关于AI半导体新一轮上行周期的讨论也再度在市场升温。
昨晚美国8月PCE通胀数据超预期降温,阶段性缓解了美联储的加息压力,进而为高估值成长股打开短期估值修复窗口;
与此同时,美光盘后交出超预期财报,千亿级长协锁定长期订单,进一步修复存储板块的景气预期,二者共同成为催化美股芯片股大涨的核心动因。
把美光财报、MetaMuse带动的CPU叙事、以及美国银行上调AI数据中心TAM这三条线放在一起看,这轮上涨交易的其实是一个更底层的变化:AI算力的结构本身正在换挡。
01
美光2026财年第四财季营收542.3亿美元,同比暴涨379%,Non-GAAP每股收益33.42美元,同比增长超过11倍,全面碾压市场预期。
其中,数据中心业务部门营收180亿美元,同比增幅高达1042%,毛利率90%。
不过客观来看,上述亮眼的业绩数字本身并不属于增量信息,毕竟市场此前已经充分预期AI存储的强劲需求。
真正值得重视的增量信号在于,客户通过长期供应协议承诺的采购金额,已经从6月的220亿美元激增至320亿美元,并且其中大部分以现金预付;相应地,公司未履行的合同义务(RPO)直接达到1500亿美元。
这组数字的意义,需要放在存储芯片的历史语境里理解。
DRAM和NAND历来是半导体板块中最具周期性的品类,价格随供需剧烈波动,厂商扩产往往滞后于需求拐点,最终导致“涨价—扩产—过剩—暴跌”的循环反复。
市场给存储股的估值中枢长期低于逻辑芯片,正是对这种周期性的定价。
但如今,320亿美元的客户现金预付承诺,叠加1500亿美元的RPO规模,正在悄然改写这套固有的估值前提。
随着大量中长期采购合同落地锁定下游需求,存储业务的收入能见度,事实上已经从过去的季度级别抬升至年度级别。
美光CEO梅罗塔进一步明确表示,2027和2028财年的供需将比2026年更加紧俏。这不仅是有合同支撑的判断,更是向市场表明了信心。
02
ARM夜盘一度涨4%、英特尔涨超3%,涨幅超过了英伟达的1.5%。
如果只看传统逻辑,这很难解释ARM的授权模式在AI训练时代并未显著受益,英特尔的制程和份额仍在承压,它们凭什么跑在前面?
这或许是因为市场依旧在加大押注Meta的Muse带来的想象空间。
Muse是Meta面向消费级用户推出的AI代理应用,上线第12天在美国移动端的日活达到64.2万,同期ChatGPT约为23.1万。
它的关键设计在于,为每一位用户配置独立的云端虚拟机MuseSecureVM,配备浏览器、计算、内存和存储资源。
这个设计把AI的算力消耗模式从“一次性问答”变成了“全年无休的在线运行”。用户在退出应用后,Agent仍在后台执行任务。GPU负责生成和推理,但完成网页浏览、跨应用调用、任务调度这些“执行侧”工作,靠的是CPU。
据国金证券测算,Agent任务以串行逻辑工作流为主,CPU与GPU的配比正在从过往的1:4到1:8,向1:1到1:2切换。TrendForce的数据进一步印证,AgenticAI中CPU任务编排耗时可达总延迟的50%到90%。
这意味着,一旦AI推理服务从千万级开发者群体渗透至十亿级普通消费者,并且每一位用户的AIAgent都需要持续占用服务器CPU资源,那么服务器CPU的需求增量就不再是简单的线性增长,而将迎来结构性扩张。
与此同时,CPU交货周期已经从通常的16到20周拉长至25到30周,直接归因于Muse等AI代理的需求拉动。
美国银行在9月28日将AMD的目标价从620美元上调至720美元,核心理由正是AgenticAI让CPU与GPU形成互补而非替代关系。
美银同时还将服务器CPU的TAM预测从2026年的610亿美元上调至2030年的2110亿美元,其中约1800亿美元与AI直接相关。ARM架构服务器CPU的市占率,被预计在十年期末接近40%,乐观情景下可达50%。
此前,市场很大程度上忽略了AI浪潮对于服务器CPU的拉动效应;而眼下,这一处显著的预期差,正在迎来机构资金的系统性重新定价。
03
回到宏观层面。
昨晚的8月PCE数据确实是一个让市场惊喜的信号:核心PCE同比3.0%、环比0.2%,均低于预期;整体PCE同比3.4%,同样低于预期的3.7%。
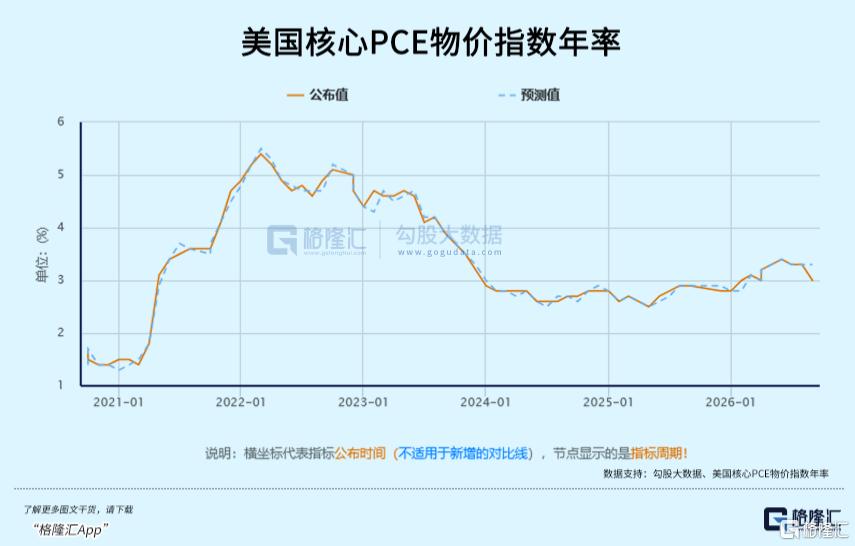
数据公布后,10月加息概率从公布前的45%降至39%,12月加息概率则升至90%,两年期美债收益率也一度快速跳水。
之前,市场一直紧绷着神经,担心通胀粘性超强、美联储继续激进加息。但本次PCE数据直接给市场浇了一盆“降温水”,整体通胀压力至少在这一刻得到暂时缓解。
加息的紧迫性降下来了,被高利率压制许久的芯片板块,也就有了喘息机会。
但需要注意的是,市场并没有定价“紧缩结束”,而是定价“紧缩推迟”。
高盛将第二次加息的预测从10月推至12月,同时表示“不排除最终无需进一步加息”,措辞的谨慎程度值得注意。
更关键的是美债市场的信号。
2年期收益率在PCE公布后短暂下跌,但随后完全收复了降幅;10年期收益率则持续走高。短端在定价“推迟”,长端在定价“韧性”。
对于芯片股这类高久期资产,长端利率不回落,估值扩张的空间就始终受到约束。
与此同时,二季度GDP从1.5%大幅上修至2.2%,投资类别的上修明确指向AI基础设施建设的拉动作用。8月消费者支出月率0.9%,实际个人支出环比增长0.6%,创2025年3月以来最大单月增幅。
这些数据传递的信号是:经济不弱、需求不差,美联储没有充足的理由在通胀仍高于目标1个百分点时转向宽松。
所以,PCE对芯片股的作用,更像是一扇“半开的窗”而非一扇敞开的门。
它缓解了10月加息的紧迫性,为板块提供了短期的时间窗口,但没有改变紧缩尚未终结的政策底色。芯片股的上涨,更多依赖产业侧的叙事驱动,而不是宏观侧的方向性转向。
04
结语
站在当下的节点,美股市场的多空博弈格局其实已经十分清晰。
从利好端来看,美光凭借千亿级长协夯实业绩底盘、存储行业景气周期预期拉长,叠加物理AI以及AIAgent带来全新增量空间,半导体板块的成长逻辑的确得到实质性强化;
但与此同时,风险隐忧同样客观存在:美国内需依旧保持较强韧性、通胀粘性尚未消解、加息只是延后而非彻底取消,高利率环境依旧高悬于市场之上。
简单来说,就是产业利好和宏观压力的持续拔河。
后续,市场应当持续跟踪四大核心验证指标:非农就业数据、9月通胀数据、中东油价走势以及全球AI资本开支落地节奏。
只有后续的数据能够持续验证行业景气延续,同时美国通胀稳步回落,芯片板块行情才有望从现阶段的短期修复,进一步走向趋势反转。(全文完)
