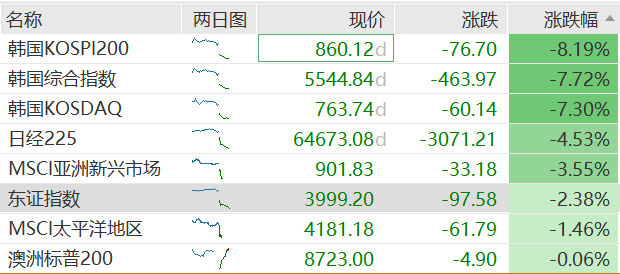
10月15日,美国通胀黏性推升加息预期,亚太半导体与存储产业链遭遇全线重挫,AI算力独角兽CoreWeave债券跌破面值80%、五年违约概率突破50%。
在这个全球科技资产剧烈动荡的关键节点,管理规模超800亿美元的波士顿知名资产管理机构GMO,由联席资产配置主管本·英克(Ben Inker)等联名近日发布了引发华尔街高度关注的三季度重磅研报——《AI泡沫破裂的催化剂》(A Catalyst for the AI Bubble Break)。该报告预言:未来12至18个月内,前所未有的股权供给潮将刺破AI泡沫。
随后,Ben Inker做客播客《Other People's Money》,阐述了他在三季度投资信中提出的判断。他表示,SpaceX、Anthropic、OpenAI三家公司的IPO及后续解禁,将在约12个月内向市场注入相当于美股总市值6%至7.5%的新增股票供给。
在一般情况下,市场每增加1%的IPO市值占比,当年回报就会差4个百分点。如果我们看到6%的供给涌入,那就是比正常年份差24个百分点。
Inker进一步指出,若AI算力同步从结构性紧缺滑向产能过剩,“我们将看到信贷端的大规模违约,股权端的公司破产,以及超大规模云服务商投资回报率惨不忍睹的局面。那不是市场下跌18%,而是下跌35%到50%。”
历史上每一次技术革命都制造了泡沫
AI是真实的技术变革,但真实的技术变革历来是泡沫的温床。Inker说:
运河、铁路、汽车、电气化、互联网——每一次变革性技术都制造了泡沫。每个人都能看出来,天哪,这将改变世界。于是他们说,我真的想参与其中。
问题在于,变革性技术的受益者极难事先判断,而大量涌入的资本本身就会摧毁回报。他以英国铁路热潮为例:伦敦到曼彻斯特的第一条铁路利润丰厚,但到铁路热潮结束时,同一条线路上建了六条铁路,没有一条能赚到钱。
当供给超过需求,不只是新增投资回报糟糕,它会把整个行业的存量投资价值一并摧毁。
落到AI的具体商业结构,Inker认为问题同样清晰:无论是算力供给还是AI模型,都更像竞争性行业,而非赢家通吃的格局。
这周Anthropic的模型最好,下周OpenAI的最好,还有来自其他实验室、其他国家的开源模型。人们在切换,甚至在不同查询之间切换。现在有整个行业的存在,就是帮你在任务级别优化这种切换。
他点出这一逻辑的商业终点:“如果AI要被广泛使用,它就必须便宜。而便宜的东西很难同时又利润丰厚。”
史无前例的股票供给冲击正在逼近
Inker的核心论点,是市场结构的变化使股票供给的冲击力远超历史。
美股过去数十年的底层牛市逻辑,核心支撑之一在于上市公司持续的股票净回购。企业通过回购不断回收流通筹码,年均供给缩减约1%,给大盘提供了稳定的被动买盘支撑。
眼下这套微观运行逻辑正在发生质变。SpaceX挂牌上市并开启大规模解锁周期,Anthropic与OpenAI也加速走向公开市场。海量新筹码集中涌入市场,存量资金面临巨大的被动调仓压力。投资者如果想要配置这些超级巨无霸,势必需要通过大量抛售现有持仓来腾挪资金,这会直接压低大盘整体的估值中枢。
Inker引用历史规律点出了这一风险的数学乘数:
“从历史规律来看,新IPO占市场总市值的比例每上升1%,当年美股的表现就会比正常年份落后大约4%。如果后续进入二级市场的新增供给达到市值的6%,市场回报率将比常态低出整整24%。”
这一轮潜在的供给洪流,在体量上已经刷新了历次科技狂热的纪录。Inker回顾了世纪之交的互联网泡沫时期:
“在1999年和2000年,进入市场的新增供给占总市值的2.5%到4%左右。此前历史上还从来没有哪一年出现过超过4%的供给增量。如果OpenAI和Anthropic如期推进IPO,加上SpaceX后续的流通盘释放,全美新增股权供给可能达到总市值的6%至7.5%,这是过去12个月维度上从未见过的规模。”
针对SpaceX在上市后采取的按批次递进解锁模式,英克认为这种精心设计的条款,恰恰反向证实了发行方对二级市场承接极限的深刻忌惮:
“SpaceX管理层很清楚冲击有多大。即便采取分期解锁,也改变不了总量的现实。在接下来的12个月里,大约价值2万亿美元的SpaceX股票将陆续具备出售条件。持有者必然会卖掉很大一部分,而场内买家只能靠抛售手头的其他股票来接盘。这对整个二级市场的流动性构成了沉重考验。”
算力过剩:从“短缺溢价”到“旧资产清零”
股票供给冲击是Inker判断的第一层,算力从紧缺转向过剩则是可能将市场推向极端情景的第二层。
他描述了一个自我强化的过剩逻辑:目前大量算力消耗在AI模型训练上。一旦市场意识到训练投入过度,训练需求下降,原本被训练占用的算力就会释放出来,整个市场的算力供给将骤然宽松。
“现在的算力支出带有极强的内耗性质。大约一半的算力完全耗费在训练新模型上。如果行业突然达成共识,发现大家在模型训练上烧了太多冤枉钱,把训练算力占比从50%一路削减到10%,市场上瞬间就会出现海量被闲置出来的可用算力。”
在基础设施端,数据中心天然追求标准接口与硬件互通,业内甚至开始尝试将算力打包成标准化的期货合约。一旦算力蜕变为大宗商品,科技巨头便无法单靠出租算力来获得持续的超高资本回报。
眼下CoreWeave债券跌破80美分、亚洲存储芯片龙头集体大跌,正是资本市场开始对AI算力现金流产生信任危机的直接表现。
如果我们都缺算力,那我当然愿意为一块五年前的GPU付钱,哪怕它能效更低。但如果世界突然算力泛滥,那块五年前的数据中心还不如直接关掉——因为我用最新的数据中心生成一个token消耗的电更少,而且机房容量完全管够,客户没有理由再为空余的老旧硬件付费。
Inker指出,供求失衡绝不会仅仅停留在产业层面,它会立刻沿着资金链条引爆金融市场的系统性震荡:
“如果这种局面发生,信贷市场将面临大面积违约,纯AI概念的上市企业会直接走向破产,超大规模云厂商的投资回报率也将变得非常糟糕。这种情况下的市场跌幅绝对不会只有18%,而是可能演变为35%到50%的深度崩盘。”
他特别区分了不同公司的脆弱程度。微软的数据中心投资回报率可能令人失望,但微软不会违约。“Coreweave不会那么幸运。Super Micro可能也不会。”他说:
这不是说一定会发生,但如果发生了,我们真的不应该感到惊讶——因为这是每一次真正革命性技术变革都曾经历过的模式。铁路改变了世界,汽车改变了世界,互联网改变了世界,纳斯达克跌了至少80%。
他还指出,泡沫破裂往往先于基本面恶化被证实。
在互联网泡沫中,泡沫破裂时,互联网流量并没有真的每三个月翻四倍这件事还没有被证实。是其他因素先把它拖下来的。这里也很容易发生同样的事情。
信贷市场:过度集中的隐患已在积聚
除股票市场外,Inker对信贷市场同样表达了担忧,尽管他认为目前尚未出现系统性危机的明确信号。
他指出,当前高收益债和投资级债券的利差均处于历史低位,约为历史第13百分位。与此同时,AI相关债务正在信贷市场中形成高度集中的敞口。
如果所有计划中的投资都如期落地,这将成为一个深刻的问题——企业债中AI相关敞口的集中度,将超过现代信贷市场历史上的任何时期。
他还注意到,评级较低的三C级债券利差已经走阔至历史第74百分位,与高评级垃圾债的分化明显。GMO信贷团队正在小幅介入,但尚未形成大规模配置,原因在于许多高风险债务结构建立于2020至2021年零利率环境下,在当前5%利率水平下已无法正常运转,需要重组。
对于政府能否充当最后的救助者,Inker持保留态度。
我不认为政府还负担得起充当救助者的角色。我们有大量债务,赤字规模很大,我不知道钱从哪里来,而且如果你动摇了国债市场,你造成的损害可能比你能提供的帮助更大。
不过他认为,美联储仍有降息空间,且AI相关损失目前主要集中在股权端而非银行体系,这与互联网泡沫破裂时的情况类似——“那次损失了很多钱,但没有动摇太多东西,因为损失不在高杠杆机构手里,不在银行手里。只要损失在正确的地方,就可以有重大损失而不发生灾难。”
非AI资产:寻找“有AI加成但不是AI押注”的标的
面对上述风险,Inker的配置逻辑是寻找那些本身具备合理估值和回报,同时能从AI需求中获得额外收益的公司,而非将整个投资组合押注于AI本身。
他以日本公司Toto为例:GMO的日本股票团队持有Toto,最初看中的是其卫浴业务,后来发现Toto凭借对陶瓷材料的深度积累,还有一块用于半导体传输的陶瓷部件业务,意外成为AI供应链受益者。
我们寻找的是如何构建一个不只是AI押注、但有AI加成的投资组合。
在更宏观的配置层面,Inker表示GMO偏好非美股票而非美股,偏好价值股而非成长股,并长期超配资源类股票和高质量股票。他的理由是:资源股与其他资产的相关性随时间拉长而持续下降,在通胀冲击情景下具有独特的对冲价值;高质量股票则在承担较低经济风险的同时,并不需要以更低的长期回报作为代价。
对于韩国、中国台湾等AI受益市场,他的态度相对温和。
这些公司利润涨了10倍,股价涨了7倍。我们仍然持有,因为利润增速快于股价涨幅,但我们减少了一些,因为我们不认为这些利润完全可持续。
Comments