避险情绪升温压过通胀担忧,欧美国债10月15日周四普涨,无论是基准10年期美债还是对利率敏感的两年期美债,收益率盘中均跳水超过10个基点。英、德、法等欧洲主要经济体的中长期国债收益率同步下行,全球债市迎来一轮反弹。
周四欧股盘中公布的美国9月生产者价格指数(PPI)创四年多来最快环比涨幅,原本加剧了市场对美联储进一步加息的担忧。但随着AI相关企业融资风险升温、科技股承压,投资者开始重新权衡高利率对经济增长和企业偿债能力的冲击,避险需求推动资金流向国债市场。
媒体指出,市场正在从担忧通胀转向更加关注高融资成本对经济增长的影响。与此同时,CoreWeave等AI相关企业的信用风险受到密切关注,企业债券与政府债券之间的走势分化,也凸显出市场对不同类型资产风险的重新定价。
10年期美债收益率三连降、盘中下探5.04%,欧美长债普涨
周四美债市场买盘明显增强,10年期美债收益率盘中一度下探至5.04%附近,日内下行约15个基点,刷新9月23日以来低位,连续第三个交易日回落。30年期美债收益率也明显下行,盘中跌幅约12个基点。
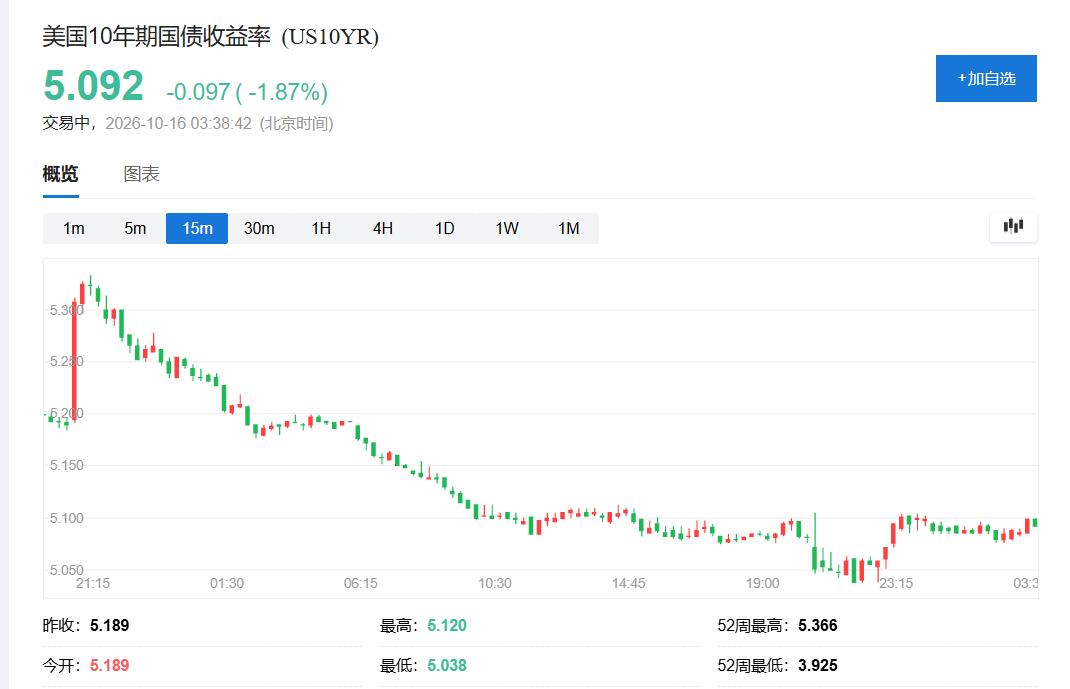
对货币政策前景更敏感的2年期美债收益率,周四美股早盘一度下破4.69%,刷新9月18日以来低位,日内降幅超过10个基点,在周三反弹后回落。
欧美长债同步走强。到周四欧市尾盘,英国10年期国债收益率下降5.4个基点,报5.371%;30年期英债收益率下降6.4个基点,2年期收益率降2.1个基点。
到欧市尾盘,德国10年期国债收益率下降5.3个基点,报3.413%;30年期德债收益率下降5.3个基点,2年期收益率降1.7个基点。
法国国债表现更强,到尾盘,10年期法债收益率下降8.5个基点,报4.796%;30年期收益率降8个基点,2年期收益率降3个基点。
整体来看,欧美债市长端收益率普遍下行,且多个市场的长端跌幅超过短端。美债收益率大幅回落,欧洲主要经济体长债同步走强,反映投资者正在重新评估通胀、增长和金融市场风险之间的关系。
通胀数据仍偏热,市场开始担忧高利率的增长代价
本轮美债上涨的关键,在于市场对通胀与利率前景的判断出现新的权衡。
美国9月PPI创四年多来最快涨幅显示,上游价格压力依然明显。此前通胀数据超预期后,市场一度提高对美联储进一步加息的押注,美债收益率也随之承压。
但通胀偏热并未阻止周四国债价格反弹。随着市场重新评估高融资成本对企业投资、消费和经济增长的影响,投资者开始增加对国债等相对安全资产的配置。
《华尔街日报》认为,投资者此前对通胀持续高企的担忧,目前转向更加关注高借贷成本对经济增长的潜在冲击。德国10年期国债收益率也触及数周低位,显示这种重新定价并不限于美国市场。
这并不意味着市场已经认定通胀风险消失,或美联储加息风险已经解除。更准确地说,投资者正在权衡两种风险:一方面,持续的价格压力可能迫使美联储维持紧缩政策;另一方面,高利率也可能通过融资成本、企业现金流和金融市场风险偏好,对经济活动形成更大拖累。
AI信用风险升温,国债上涨与企业融资成本上升并存
除宏观经济因素外,AI产业链融资风险的集中暴露,也成为周四市场关注的焦点。
近期,AI云计算服务商CoreWeave的股债遭遇抛售,融资成本急剧上升。该公司部分债券收益率已升至15%至16%以上,五年期信用违约互换(CDS)利差盘中创历史新高,反映市场对其偿债能力的担忧显著加剧。
风险并未局限于CoreWeave一家企业。甲骨文五年期CDS利差盘中报288个基点,较一周前扩大28个基点;软银五年期CDS利差单日扩大24个基点至424个基点。亚马逊、谷歌母公司Alphabet和Meta等大型科技公司的相关利差也升至历史高位。
有媒体将近期美债收益率下行与AI相关企业融资成本飙升联系起来,指出科技股和AI基础设施领域的压力正在推动资金转向国债等避险资产。
这也解释了为何国债收益率能够在通胀数据偏热的背景下明显下行。正常情况下,通胀上升可能推高市场利率预期,令国债承压;但当信用风险和股票市场波动加剧时,避险需求可能暂时压过通胀因素,推动国债价格上涨。
不过,国债与企业债的走势分化同样值得关注。国债收益率下行,不代表所有借款人的融资成本都在下降。对于信用资质较弱、依赖持续借款扩张的AI企业而言,即使无风险利率回落,信用利差扩大仍可能推高其实际融资成本。
债市反弹能否持续,仍取决于通胀与增长风险的拉锯
周四全球债市反弹,反映市场交易逻辑出现变化:在通胀压力尚未消退的情况下,投资者开始更加重视高融资成本对经济增长、企业偿债能力和金融市场稳定性的影响。
如果后续通胀数据继续偏热,美联储可能需要维持更紧的货币政策,甚至进一步加息,这将重新对美债收益率构成上行压力。反之,如果信用风险持续扩散、企业融资和投资活动受到抑制,避险需求可能继续支撑国债价格。
当前最值得关注的分化是,政府债券收益率回落与部分AI企业信用融资成本上升可以同时发生。前者反映无风险利率和避险需求的变化,后者则体现市场对特定企业偿债能力及商业模式的重新定价。
对债券市场而言,接下来需要观察美国通胀能否降温、经济增长是否出现更明显的放缓迹象,以及AI基础设施投资能否兑现预期回报。在这些信号更加清晰之前,国债收益率的快速回落,更像是市场在通胀与增长风险之间重新寻找平衡,而非通胀威胁已经解除。
Comments