美股进入三季度财报季,市场焦点正从宏观头条、仓位调整和AI叙事,重新回到企业盈利本身。Citadel Securities首席股票/衍生品策略师Scott Rubner表示,他对四季度美股仍持建设性观点,但未来数周将成为基本面背景更有意义的压力测试。
这场测试的门槛很高。市场一致预期三季度S&P 500每股收益同比增长约27%,这是2010年以来财报季开始前第三高的预期水平,仅低于两个疫情后复苏季度。与此同时,估值已出现压缩,投资者需求开始恢复,市场领导力也出现早期变化。
财报日程高度集中。Citadel Securities指出,10月28日至11月3日的五个交易日内,约47%的S&P 500指数权重公司将发布业绩,并贡献约三分之一的预期盈利增长。这意味着,市场将在很短时间内检验高盈利预期能否兑现。
对投资者而言,关键问题在于盈利增长能否从少数龙头扩散至更广泛公司群体。散户买盘回升,等权重指数反弹,单只股票波动率上升,这些信号显示市场内部正在变化。但指数波动率仍处低位,一旦轮动转向同步减仓,相关性可能快速上升。
盈利预期仍高,财报季门槛继续上移
Citadel Securities称,尽管9月美股表现承压,盈利门槛仍保持在极高水平。过去20个季度中,企业实际盈利增长有19个季度高于财报季前一致预期。最近两个季度,实际增速均较季前预期高出约10个百分点。二季度S&P 500每股收益超预期比例达到88%,为2020至2021年复苏期之外最高水平。
三季度预期也在财报季前继续被上修。据Citadel Securities汇编的数据,7月1日至财报季开始前,S&P 500整体盈利预期上调1.6%,为过去五年第二强的季前上修幅度,仅低于2026年二季度。这也是该指数层面连续第五个季度出现季前盈利上修。
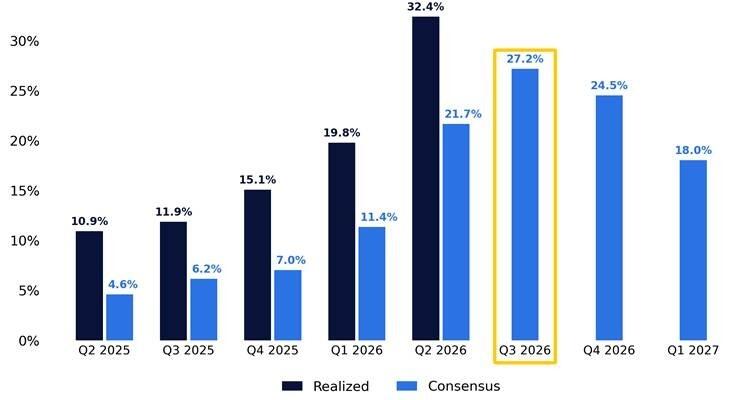
盈利改善与估值压缩之间的背离,在半导体、存储和AI基础设施领域尤为明显。6月底以来,存储板块未来12个月EPS预期上升25%,远期市盈率下降34%。AI基础设施未来12个月EPS预期上升25%,远期市盈率下降22%。同期S&P 500未来12个月EPS预期上升10%,远期市盈率下降6%。
企业指引也保持强劲。过去四个季度,S&P 500公司上调指引的次数接近下调指引的三倍。Citadel Securities称,排除2009至2010年和2020至2021年复苏期,这是20年数据中企业指引最具支撑力的阶段之一。
增长集中度高,少数公司承担主要贡献
三季度盈利增长的一个核心特征,是贡献高度集中。Citadel Securities指出,美光和英伟达两家公司合计贡献S&P 500预期盈利增长的36%。前十大贡献公司合计贡献约三分之二的预期增长。如果剔除这十家公司,S&P 500预期盈利增长将降至约11%。按市值排序最小的300家S&P 500公司,预计盈利增长约5%。这显示,指数层面的高增长仍明显依赖少数行业和少数公司。
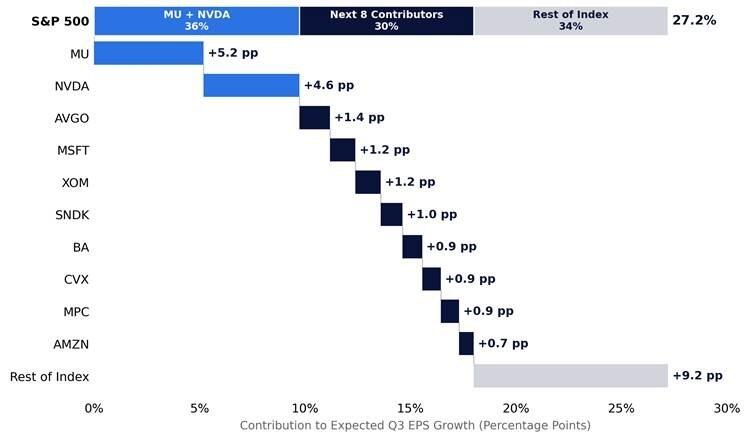
不过,盈利扩散并非完全缺席。约74%的S&P 500公司预计将实现同比盈利正增长,高于2021年以来66%的中位数。未来数周的关键在于,这一广度能否通过实际业绩和指引得到确认。
回购窗口也可能重新打开。当前处于财报静默期高峰,仅24%的S&P 500指数权重公司处于回购限制窗口之外。Citadel Securities预计,这一比例到月底将升至约55%,到11月3日升至约75%,到11月9日升至约85%。
今年以来,美国公司已宣布创纪录的1.3万亿美元股票回购授权,较去年同期纪录水平高8%。科技行业贡献5730亿美元,占总额43%。随着财报披露推进,企业买盘可能重新成为市场技术面支撑。
市场轮动初现,等权重指数从低位反弹
过去几个交易日,美股内部最显著的变化之一,是等权重表现相对超大盘权重股改善。此前一个季度,指数表现主要由少数大型股驱动。Citadel Securities称,近期更多行业开始参与上涨,显示市场宽度出现早期修复。
S&P 500等权重指数与Nasdaq 100的比值在10月7日降至2000年4月以来最低水平。自8月中旬以来,该比值相对落后近9%。随后三个交易日,等权重指数跑赢Nasdaq 100达2.8%,这一变动处于1990年以来第95百分位。
但反弹仍处早期。尽管出现回升,该比值仍位于过去五年区间的第2百分位。Citadel Securities提示,历史上类似从极端相对低位反弹的案例中,少于一半能够在随后一个月延续等权重跑赢。
市场宽度也在改善。自等权重与Nasdaq 100比值触底以来,76%的S&P 500成分股跑赢指数。防御板块上涨2.2%,利率敏感板块上涨2.0%,周期板块上涨1.6%。科技股相对落后,仅42%的成分股上涨。
与此同时,S&P 500成分股中高于50日移动均线的比例,从25%升至37%。不过,该比例仍位于过去一年第16百分位。对市场而言,财报季将检验这种宽度修复能否持续。
散户买盘回归,资金集中于ETF和AI链条
散户买盘正在回升,即使整体交易活跃度仍低于平均水平。Citadel Securities平台数据显示,上周散户净买入91亿美元美国股票,为15周以来最大周度净买入规模,也是过去一年第九高水平。
买盘增加主要来自更强的方向性倾向,而非交易量激增。上周散户买入倾向高出卖出2.7个百分点,处于周度方向性偏斜第90百分位。同期总交易活跃度仅处于过去一年第42百分位。过去三周,散户周度净买入从48亿美元升至64亿美元,再升至91亿美元。
资金流向高度集中。半导体板块净买入26亿美元,为过去一年第三高周度水平。按当前节奏,10月可能成为Citadel Securities平台上半导体净买入规模最大的月份,速度为过去一年均值的三倍。AI基础设施净买入24亿美元,为过去一年第四高。Neoclouds净买入7亿美元,为该类股票观察到的最大周度累积规模。
固定收益ETF也吸引创纪录节奏的散户需求。10月前七个交易日,散户净买入近30亿美元债券ETF,日均4.22亿美元,较此前月度纪录节奏高28%。买盘集中在短期国库券和超短久期、市政债以及美国国债ETF。信用、贷款和CLO ETF需求仅为通常水平的0.4倍。若当前速度延续,10月将成为2017年以来该数据集中散户固定收益ETF买入规模最大的月份。
指数波动率低迷,单股风险继续升温
Citadel Securities指出,当前市场最突出的特征之一,是单只股票波动率与指数波动率持续分化。个股和行业之间的赢家与输家轮动,推高了单股及板块波动率。但指数内部涨跌相互抵消,使指数波动率维持在过去一年低位附近。
自9月29日以来,S&P 500成分股平均1个月平值隐含波动率从34.1%升至36.4%。同期S&P 500隐含波动率从13.2%降至11.7%。两者价差扩大近4个波动率点至24.7,处于过去一年第90百分位。
单股波动率与指数波动率之比升至3.1倍,位于第98百分位。1个月隐含相关性降至7.6%,为2006年以来历史第1百分位。银行、生物科技、AI和软件等板块的隐含波动率相对S&P 500波动率均明显走强。
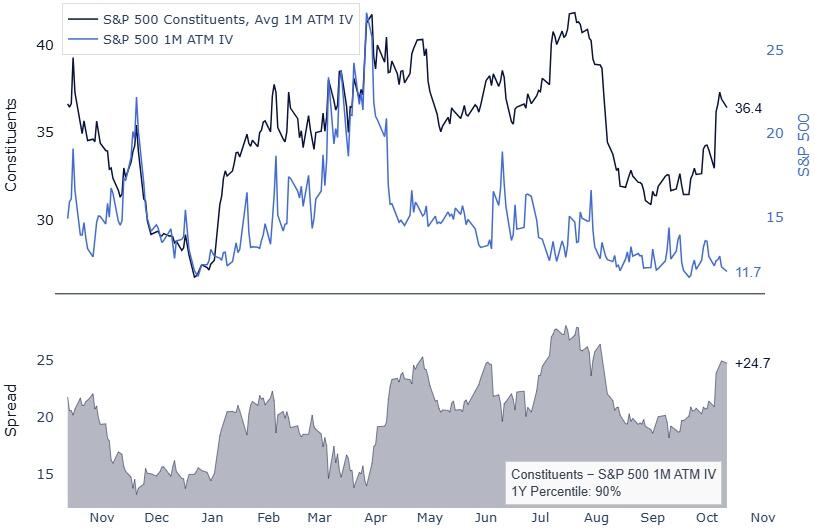
指数层面的已实现波动同样低迷。S&P 500自6月5日以来没有出现单日涨跌幅达到2%的交易日,连续88个交易日没有触发这一幅度。该指数还连续52个交易日没有出现1%跌幅。10日已实现波动率降至7.2%,处于过去一年第5百分位。
大范围抛售也长期缺席。Citadel Securities称,纽约证券交易所已接近一年没有出现下跌成交量占总成交量至少80%的交易日。上一次发生在2025年11月17日,距今约225个交易日,已是近30年数据中最长间隔。
未来数周的市场结论:精选个股优于单纯加仓指数
Citadel Securities的结论是,四季度美股建设性观点仍然有效。盈利预期强劲,估值有所压缩,散户买盘回升,企业回购窗口即将重新打开,市场参与度也开始改善。
但这些支撑因素需要财报验证。约半数S&P 500权重将在五个交易日内披露业绩,少数公司仍承担主要盈利增长贡献,指数波动率低位掩盖了个股层面的风险上升。
Scott Rubner认为,近期参与度改善值得关注,但未来数周将更有效地检验这一趋势能否延续。在当前环境下,Citadel Securities继续偏好选择性单股敞口,相比简单增加指数beta,更符合盈利分化和波动率分化的市场结构。
Comments